Accueil » Dégâts des eaux
Après un dégât des eaux, l’indemnisation se joue dans les semaines qui suivent — et l’estimation de l’expert d’assurance est souvent inférieure au préjudice réel : dommages cachés dans les parois, désordres qui se révèlent après séchage, embellissements sous-évalués. La contre-expertise rétablit l’équilibre : évaluation complète et indépendante des dommages, chiffrage de la remise en état réelle, assistance face à l’assureur. Claude Fauquet, expert agréé GEB basé sur place, intervient à Blois, Vendôme et partout dans le Loir-et-Cher.
Nous défendons vos intérêts, jamais ceux des compagnies.
Un premier échange gratuit pour qualifier votre situation.
Il connaît le bâti local et se déplace sur toute la zone.
L'expérience du réseau national au service de votre dossier.
Identifier le scénario du sinistre oriente la déclaration, les responsabilités et la garantie mobilisée :
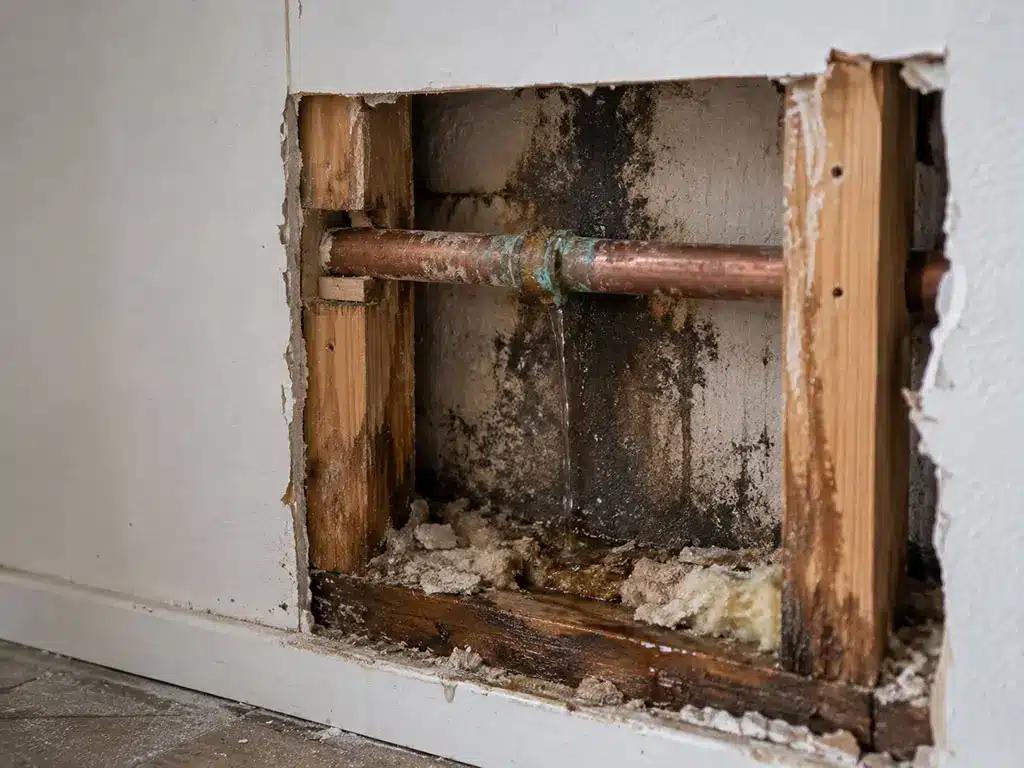
Canalisation encastrée fuyarde, joint qui suinte derrière un meuble : l’eau s’échappe avant que le désordre ne devienne visible. Le plus traître — les dommages dans les parois dépassent largement ce que l’on voit en surface.
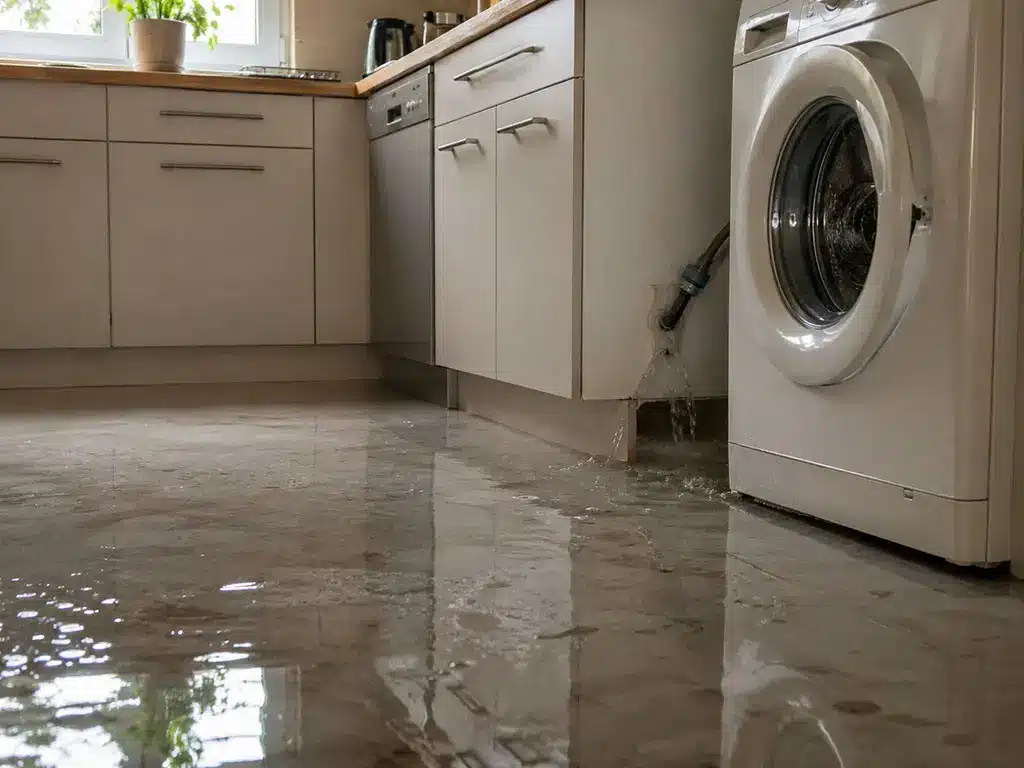
Rupture de canalisation, flexible qui lâche, machine qui déborde : l’eau se répand d’un coup. Spectaculaire mais pas toujours le plus grave — à condition d’agir vite et de bien documenter l’étendue réelle avant le séchage.
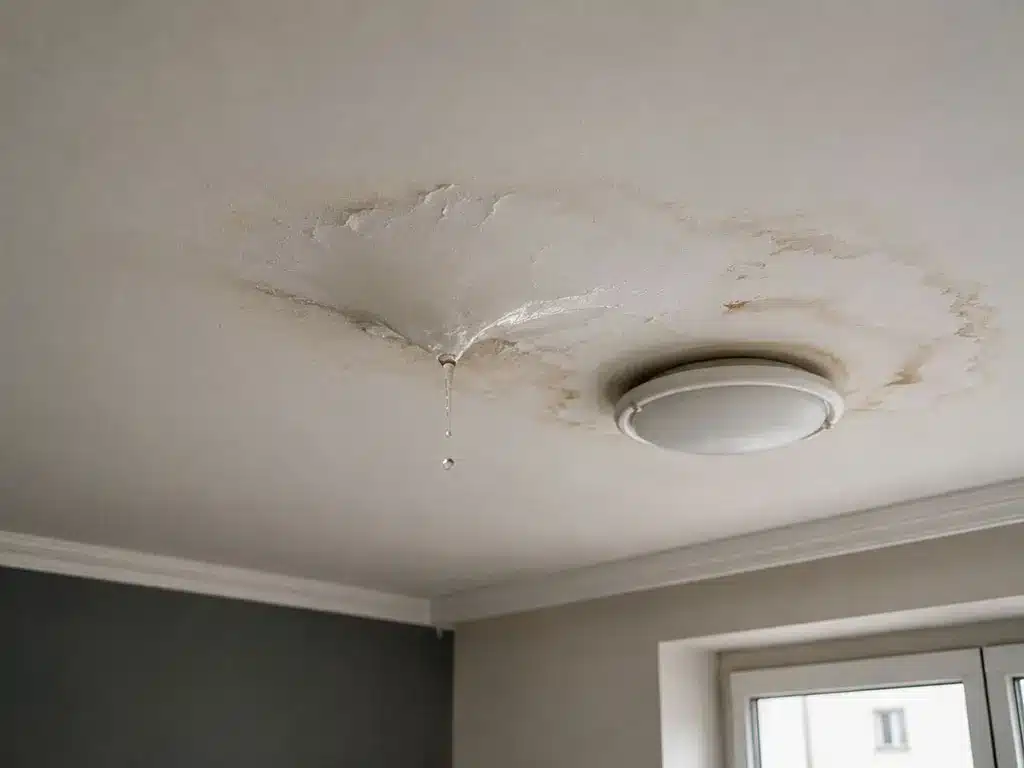
Fuite chez le voisin du dessus, colonne d’immeuble, parties communes : l’eau traverse et endommage chez vous. La question des responsabilités entre occupants, propriétaires et copropriété devient centrale — et technique.
Coupez l'eau et l'électricité des zones touchées, photographiez tout avec la date avant de nettoyer, ne jetez aucun bien endommagé, remplissez le constat amiable dégât des eaux avec les autres parties concernées, et déclarez le sinistre à votre assurance sous 5 jours ouvrés. Chaque preuve conservée pèsera dans l'indemnisation.
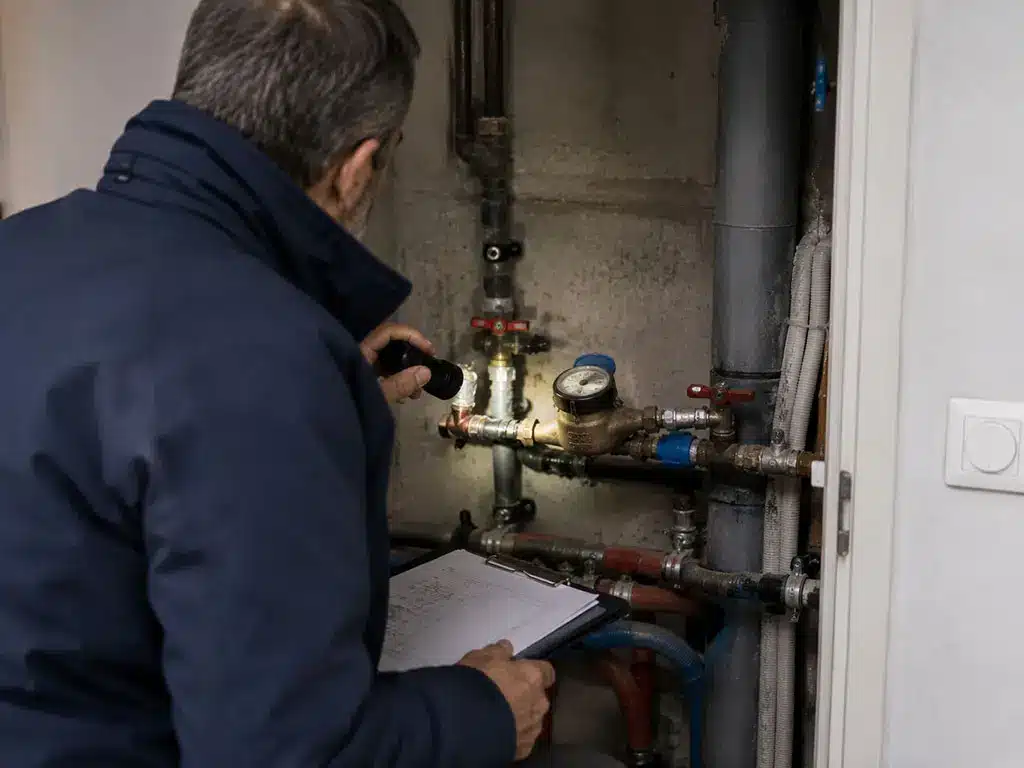
Trouvez des solutions pour tous vos problèmes de dégâts des eaux à Blois et dans le département du Loir-et-Cher (41).
Vous avez acheté une maison ou un appartement, ou vous êtes propriétaire depuis longtemps, et vous constatez des taches d’humidité, des moisissures ou des traces suspectes liées à un dégât des eaux, ou vous avez simplement les pieds dans l’eau ? Une canalisation qui cède, un joint de douche défectueux ou une fuite chez le voisin du dessus peuvent causer des dommages importants, à Blois, Vendôme, Romorantin-Lanthenay et partout dans le Loir-et-Cher. Les questions sont alors :
Il va falloir lister et chiffrer l’ensemble des travaux nécessaires à la remise en état de votre bien immobilier, dans leurs moindres détails (placards, agencements, décoration), puis lister et chiffrer vos meubles, tous vos effets personnels et les embellissements que vous aviez réalisés vous-même. Il faudra ensuite négocier au plus juste la vétusté, ou l’application de votre contrat d’assurance en valeur à neuf. L’expert mandaté par l’assurance défend d’abord les intérêts de la compagnie qui le missionne ; nous, nous sommes payés par vous, afin que vous soyez indemnisé au plus juste.
Dans le Loir-et-Cher, les murs en tuffeau ou en moellons absorbent l’eau et sèchent lentement : une remise en état trop rapide après une fuite peut laisser apparaître ensuite salpêtre, cloques ou décollements. Les planchers en bois des maisons anciennes et les pans de bois des maisons solognotes doivent aussi être contrôlés. Une partie des maisons de Sologne et des vallées sont des résidences secondaires, inoccupées une partie de l’année : une fuite peut y couler longtemps avant d’être découverte, ce qui aggrave les dommages et soulève des questions sur les conditions du contrat. Dans les immeubles, il faut aussi déterminer si la fuite provient d’une partie privative ou commune.
Si l’offre de votre assureur vous paraît insuffisante, une contre-expertise par un expert d’assuré permet de faire valoir les dommages omis et de discuter le chiffrage poste par poste.
Notre offre pour les dégâts des eaux :
N’oubliez jamais que les experts des assurances protègent les intérêts de leurs clients assureurs, et non vos intérêts.
Expert dégâts des eaux dans le Loir-et-Cher (41) : expertise après un dégât des eaux, fuite de canalisation, infiltration, dégât des eaux en copropriété, contre-expertise, chiffrage des dommages. Notre expert indépendant intervient à Blois (41000), Vendôme (41100), Romorantin-Lanthenay (41200) et sur l’ensemble du département du Loir-et-Cher (41). Selon votre sinistre, consultez aussi : expertise infiltrations, expertise humidité, expertise après incendie ou valeur vénale après sinistre.
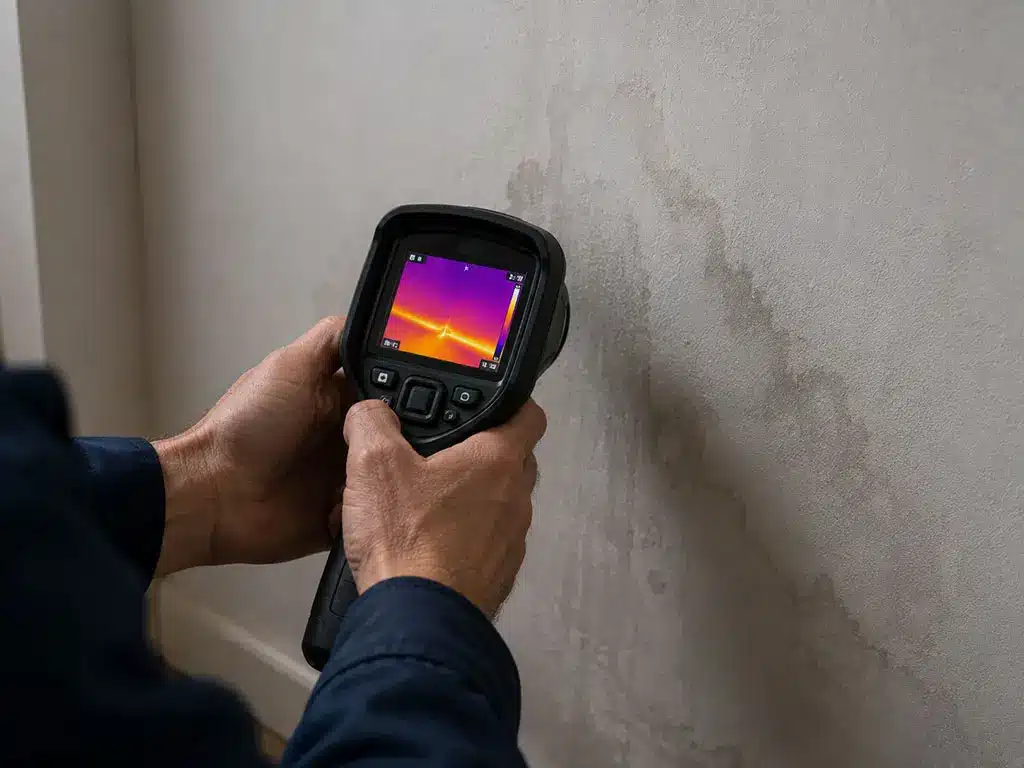
L’expertise dégât des eaux suit la méthode GEB en 6 étapes, avec des actes techniques propres à ce sinistre :
Contrat d'assurance et garanties mobilisables, constat amiable, échanges avec l'assureur, rapport de l'expert d'assurance s'il est passé.
Identification de la source réelle de l'eau, au besoin par moyens instrumentés, et qualification du scénario du sinistre.
Visibles et cachés : sondages d'humidité dans les parois, planchers et isolants, inventaire des biens touchés.
Mesures d'humidité résiduelle datées, pour objectiver les désordres qui se révèlent après l'assèchement.
Travaux, embellissements, biens mobiliers, frais annexes : le préjudice complet, pas la version minimale.
Assistance lors de l'expertise contradictoire, contestation argumentée des sous-évaluations, suivi jusqu'à l'accord.
Décrivez votre situation en quelques lignes : notre expert vous rappelle sous 24 h pour un premier échange gratuit, puis vous recevez un devis personnalisé — sans engagement de votre part.
Avis du réseau Groupe Experts Bâtiment.
Oui, et c'est précisément le rôle de la contre-expertise. Vous n'êtes pas tenu d'accepter la première proposition : l'expert d'assuré réévalue l'ensemble des dommages, chiffre la remise en état réelle et négocie sur des bases techniques. La majorité des contestations documentées aboutissent à une revalorisation — sans procès.
Oui, s'ils se rattachent au sinistre déclaré : gondolements de parquet, fissures d'enduit, moisissures ou odeurs qui se révèlent des semaines plus tard. Encore faut-il pouvoir établir ce lien — d'où l'importance des mesures d'humidité datées et du suivi que réalise l'expert. Signalez toute aggravation à votre assureur par écrit, sans attendre.
Depuis la convention IRSI, la recherche de fuite est en principe prise en charge par l'assurance de l'occupant du logement où elle est réalisée, selon des règles de répartition précises entre assureurs. En pratique, les refus et renvois de responsabilité restent fréquents — l'expert vous aide à faire jouer la bonne garantie et à ne pas avancer des frais indus.
Pas nécessairement. Le délai court à partir de la découverte du sinistre, et un dépassement ne permet à l'assureur de refuser la prise en charge que s'il prouve que le retard lui a causé un préjudice. Ne renoncez pas sur la foi d'un premier refus : faites analyser votre situation.
Rien ne vous y oblige. Avant de signer, vérifiez que tous les postes figurent dans le chiffrage : remise en état des murs, plafonds et sols, mais aussi recherche de fuite, séchage, mobilier, effets personnels et embellissements. Vérifiez aussi la vétusté appliquée et les garanties de votre contrat. Si l’offre vous paraît insuffisante, vous pouvez la contester et demander l’intervention d’un expert d’assuré. Notre expert relit le rapport de l’assurance, chiffre vos dommages de manière indépendante et vous assiste dans la discussion.
Le plus souvent oui, mais votre contrat peut prévoir des conditions particulières pour les logements inoccupés, par exemple couper l’eau ou faire vérifier régulièrement les lieux. Relisez ces clauses et déclarez le sinistre dès sa découverte, dans le délai prévu par votre contrat. Prenez des photos avant tout nettoyage et conservez les éléments endommagés. Notre expert constate les dégâts, recherche l’origine de la fuite et vérifie que l’assurance applique correctement le contrat, pour défendre une indemnisation à la hauteur de vos pertes.
Parlons-en — l’échange est gratuit et sans engagement.
L’eau vient de la pluie plutôt que d’une canalisation ? C’est une infiltration — un régime d’indemnisation différent, que l’expert qualifie précisément.
Le sinistre a durablement affecté la valeur de votre bien ? L’expertise vénale chiffre cette perte pour appuyer votre indemnisation.