Accueil » Expertise vénale avant sinistre
La valeur vénale, c’est le prix auquel votre bien se vendrait aujourd’hui sur son marché. L’établir avant tout sinistre, par un expert indépendant, vous donne une référence documentée et opposable : votre bien est assuré au juste montant, et en cas de coup dur, l’indemnisation se discute sur une base établie — pas sur une reconstitution après coup, toujours contestable. Claude Fauquet, expert agréé GEB basé sur place, intervient à Blois, Vendôme et partout dans le Loir-et-Cher.
Nous défendons vos intérêts, jamais ceux des compagnies.
Un premier échange gratuit pour qualifier votre situation.
Il connaît le bâti local et se déplace sur toute la zone.
L'expérience du réseau national au service de votre dossier.
Un bien sous-assuré expose à la règle proportionnelle : en cas de sinistre, l’indemnité est réduite dans la même proportion que la sous-assurance. Un bien surassuré, lui, paie des primes pour rien. La valeur vénale établie cale votre contrat sur la réalité.
En cas de perte totale — incendie, catastrophe naturelle — l’indemnisation se heurte à une question : que valait le bien avant ? Un rapport d’expertise antérieur au sinistre y répond de façon incontestable, là où une reconstitution a posteriori ouvre toutes les discussions.
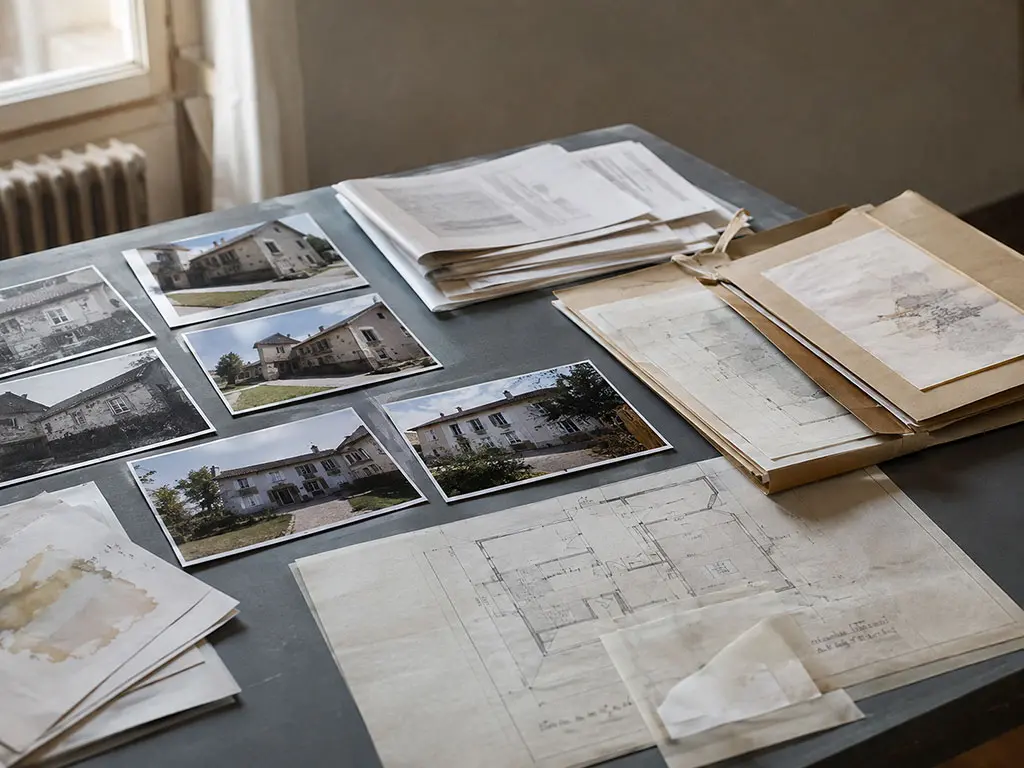
Travaux valorisants réalisés, prestations, état d’entretien : le rapport photographie l’état et la valeur du bien à une date certaine — une pièce utile bien au-delà de l’assurance (garanties, gestion patrimoniale, transmission).
Après des travaux importants, à la souscription ou révision d'un contrat d'assurance, ou pour un bien atypique dont la valeur ne se lit pas dans les annonces. Comptez une visite complète et un rapport détaillé — valable comme référence tant que le bien n'évolue pas substantiellement.
Expertise de la valeur vénale avant sinistre à Blois, à Vendôme, à Romorantin-Lanthenay et dans tout le département du Loir-et-Cher.
Professionnel ou particulier précautionneux, votre assurance vous demande la valeur de vos biens ? Il est compliqué de les évaluer soi-même ! L’expertise en valeur vénale avant sinistre vous aide à déterminer le montant des garanties à souscrire. Si vous surévaluez vos biens, votre prime d’assurance sera plus élevée sans contrepartie, alors que le jour d’un sinistre, l’expert de l’assurance déterminera lui-même la valeur à retenir. Si vous les minimisez, votre assurance pourrait vous indemniser sur une valeur inférieure à la réalité.
Les questions sont alors :
Estimer soi-même ses propres biens reste complexe : soit vous payez trop d’assurance, soit vous risquez de ne pas être indemnisé au juste prix.
Notre offre de valeur vénale avant sinistre. Nous :
Dans le Loir-et-Cher, ce type d’estimation concerne souvent des biens difficiles à évaluer sans méthode : demeures et maisons de caractère en tuffeau du Val de Loire, maisons solognotes et propriétés avec dépendances, habitations et caves troglodytiques des coteaux, commerces et ateliers des centres-villes, exploitations agricoles de la Beauce et du Perche avec leurs bâtiments et matériels, caves et chais des secteurs viticoles. Le coût de reconstruction d’un bâti traditionnel peut être sensiblement différent de celui d’une construction courante : une estimation sérieuse en tient compte pour fixer les bons capitaux.
Une estimation réalisée à froid, en dehors de toute urgence, est aussi une preuve précieuse : en cas d’incendie, d’inondation ou de dégât des eaux, elle facilite la discussion avec l’assurance sur ce que vous possédiez réellement.
Expertise vénale avant sinistre dans le Loir-et-Cher (41) : expertise vénale avant sinistre, estimation de vos biens, estimation d’un bien immobilier, valeur des biens pour l’assurance, capitaux à assurer. Notre expert indépendant intervient à Blois (41000), Vendôme (41100), Romorantin-Lanthenay (41200) et sur l’ensemble du département du Loir-et-Cher (41). En cas de sinistre, consultez aussi : valeur vénale après sinistre, expertise après incendie ou expertise dégâts des eaux.
L’expertise vénale avant sinistre suit la méthode GEB en 6 étapes, avec des actes techniques propres à ce litige :
Titres, plans, diagnostics, contrat d'assurance actuel : le périmètre juridique et technique du bien.
Pièce par pièce et enveloppe extérieure : surfaces, prestations, état d'entretien constaté.
Gros œuvre, couverture, installations : l'expert bâtiment évalue ce qu'un simple avis de valeur ignore.
Transactions comparables réelles du secteur, ajustées aux spécificités du bien.
La valeur vénale motivée point par point, avec reportage photographique daté.
Mise en cohérence des capitaux assurés avec la valeur établie, pour éviter sous-assurance et règle proportionnelle.
Décrivez votre situation en quelques lignes : notre expert vous rappelle sous 24 h pour un premier échange gratuit, puis vous recevez un devis personnalisé — sans engagement de votre part.
Avis du réseau Groupe Experts Bâtiment.
La valeur vénale est le prix de vente probable du bien en l'état ; le prix du marché affiché dans les annonces est une intention, pas une transaction ; la valeur de reconstruction est le coût de rebâtir à neuf — souvent très différent. Les contrats d'assurance jonglent entre ces notions : savoir laquelle s'applique à quel poste évite les mauvaises surprises.
L'estimation d'agence vise un prix de commercialisation ; elle n'engage pas son auteur et n'a pas de valeur probante face à un assureur. Le rapport d'expertise est argumenté, daté, signé par un expert indépendant — c'est un document opposable, fondé sur l'état technique réel du bien autant que sur le marché.
Si les capitaux déclarés à l'assurance sont inférieurs à la valeur réelle, l'assureur réduit l'indemnité dans la même proportion — sur tous les sinistres, même partiels. Une expertise vénale permet de déclarer le juste montant et de neutraliser ce risque, souvent ignoré jusqu'au jour du sinistre.
Le rapport établit la valeur à une date certaine. Il reste une référence pertinente tant que le bien et son marché n'évoluent pas substantiellement — comptez une actualisation après travaux importants ou en cas de mouvement marqué du marché local, généralement tous les 3 à 5 ans.
Parce que c’est au moment du sinistre que l’on découvre si les capitaux assurés étaient suffisants. En cas de sous-assurance, l’indemnité peut être réduite en proportion. À l’inverse, des capitaux surévalués vous font payer une prime trop élevée sans contrepartie. Une estimation réalisée à froid, avec photos et descriptif, vous permet d’ajuster votre contrat et facilite grandement la preuve de l’existence et de la valeur de vos biens si un sinistre survient.
Oui. Une résidence secondaire est souvent meublée progressivement, avec des biens dont on garde rarement les factures, et elle reste parfois inoccupée une partie de l’année. En cas d’incendie, de dégât des eaux ou de cambriolage, il est alors difficile de prouver ce qui s’y trouvait. Notre expert recense le bâtiment, ses dépendances et leurs caractéristiques, estime le mobilier et les équipements et vous remet un document clair, que vous pouvez transmettre à votre assureur pour ajuster vos garanties.
Parlons-en — l’échange est gratuit et sans engagement.
Le sinistre a déjà eu lieu ? L’expertise vénale après sinistre établit la valeur du bien pour fonder votre indemnisation.
Vous évaluez un bien avant de l’acheter ? Le bilan avant achat examine son état complet pour acheter en connaissance de cause.