Accueil » Incendie
Après un incendie, tout va très vite : l’expert de l’assurance passe, une offre arrive — et elle est rarement à la hauteur du préjudice réel. Or l’indemnisation d’un incendie se joue sur trois volets que l’expertise indépendante évalue intégralement : les dommages au bâti, le contenu mobilier et les frais annexes (relogement, déblaiement, perte d’usage). Claude Fauquet, expert agréé GEB basé sur place, vous assiste face à l’assureur, à Blois, Vendôme et partout dans le Loir-et-Cher.
Nous défendons vos intérêts, jamais ceux des compagnies.
Un premier échange gratuit pour qualifier votre situation.
Il connaît le bâti local et se déplace sur toute la zone.
L'expérience du réseau national au service de votre dossier.
L’erreur classique : ne regarder que les murs. Un dossier incendie complet chiffre trois postes distincts — et l’écart avec l’offre de l’assureur se creuse souvent sur les deux derniers :
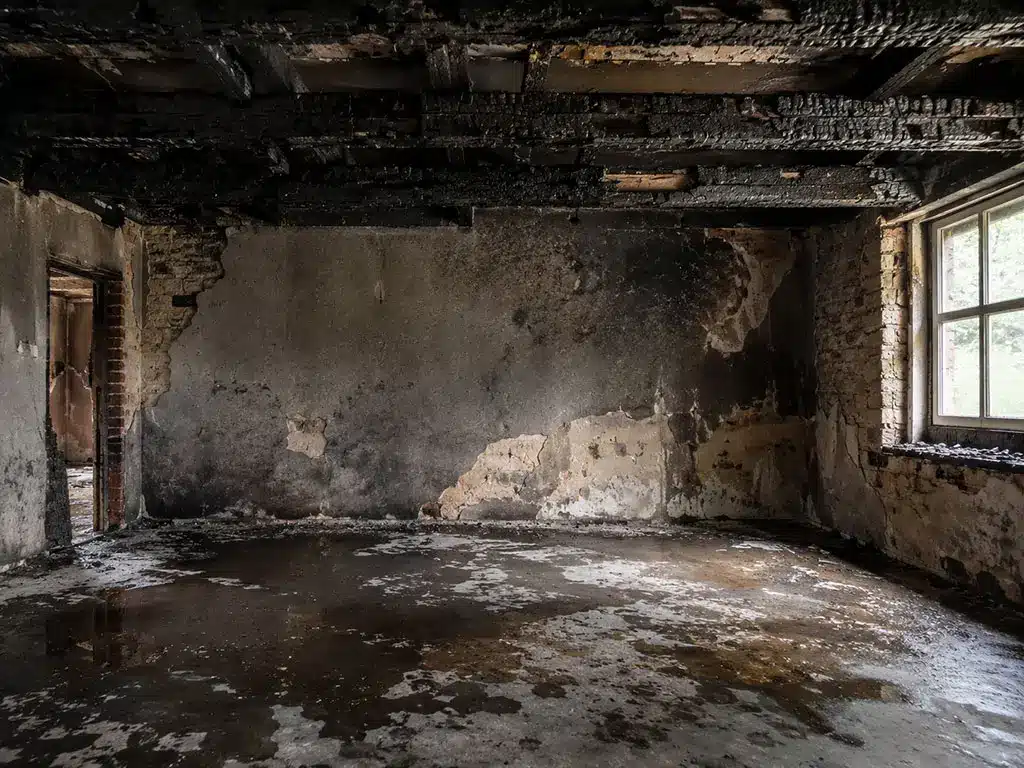
Au-delà des zones calcinées : la charpente fragilisée par la chaleur, les suies qui imprègnent les parois, les dégâts causés par l’eau d’extinction, les structures à vérifier avant toute réoccupation. Le visible n’est qu’une partie du préjudice.
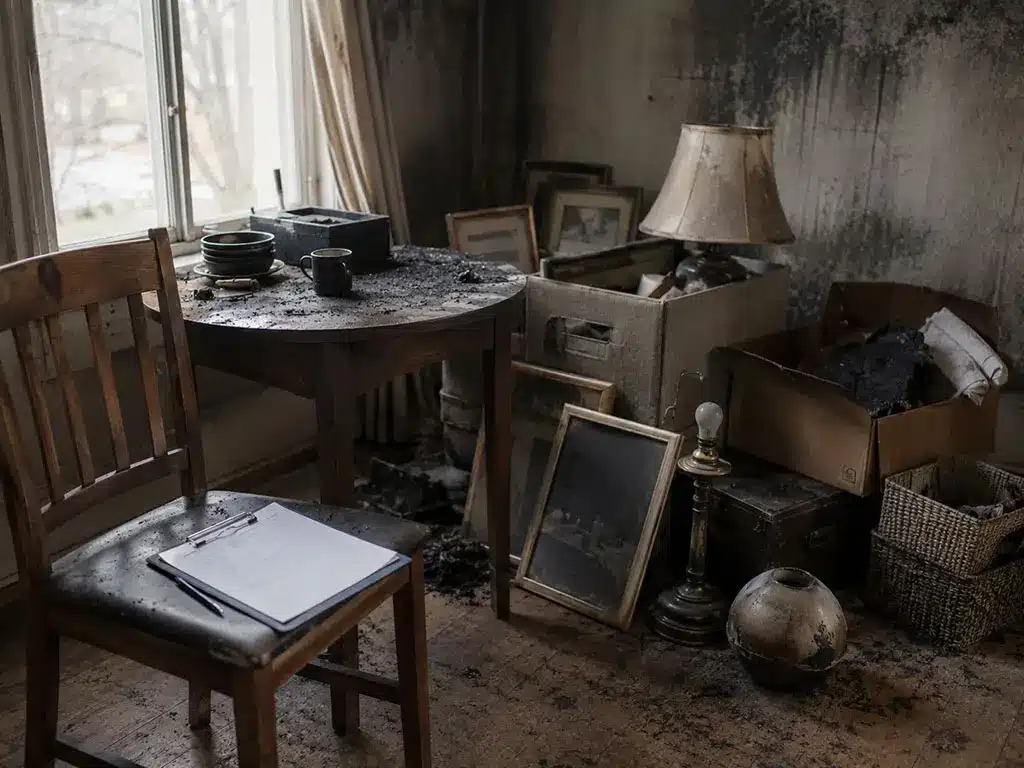
Meubles, électroménager, vêtements, objets de valeur : l’indemnisation dépend d’un inventaire rigoureux et de la discussion de la vétusté appliquée. Sans méthode, ce poste est systématiquement sous-évalué — parfois de moitié.
Relogement pendant les travaux, perte d’usage, déblaiement, gardiennage, honoraires : des postes prévus par la plupart des contrats mais rarement proposés spontanément. Les connaître — et les réclamer — fait partie de la mission de l’expert.
Ne touchez à rien avant l'accord des autorités et de l'assurance, ne jetez aucun bien endommagé avant l'inventaire contradictoire, photographiez tout, rassemblez factures et justificatifs de vos biens, déclarez le sinistre sous 5 jours ouvrés — et demandez d'emblée la prise en charge du relogement si le logement est inhabitable.
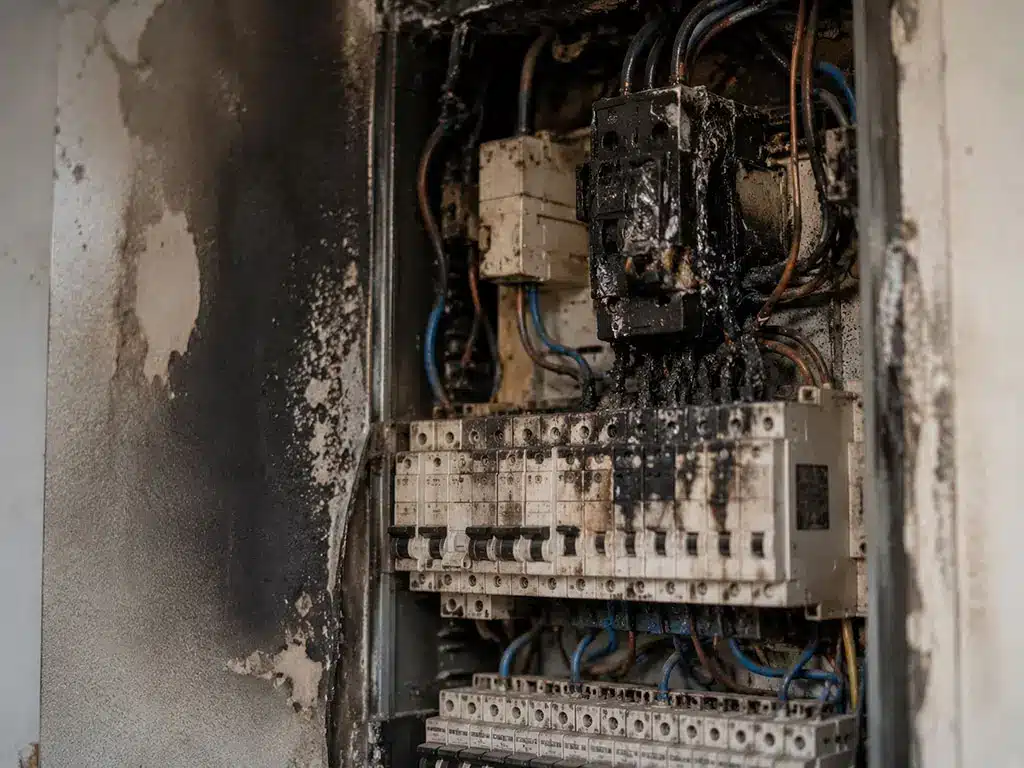
Après un incendie, chaque poste de votre préjudice doit être évalué : un expert d’assuré vous accompagne.
Un incendie est un sinistre particulièrement éprouvant. Au-delà des dégâts visibles, le feu, la chaleur, les fumées, la suie et l’eau utilisée pour l’extinction endommagent la structure, les réseaux, les revêtements, le mobilier et les effets personnels. À Blois, Vendôme, Romorantin-Lanthenay et dans tout le Loir-et-Cher, nos experts indépendants interviennent pour vous aider à faire reconnaître l’ensemble de vos dommages. Les questions sont alors :
L’expert de l’assurance défend les intérêts de la compagnie qui le mandate. Notre expert d’assuré recense tous les dommages, y compris ceux qui sont moins visibles, chiffre les travaux de remise en état, établit l’état des pertes mobilières, discute la vétusté appliquée et vous représente lors des réunions d’expertise. Son objectif : une indemnisation conforme à votre contrat et à la réalité de vos pertes.
Dans le Loir-et-Cher, de nombreuses maisons, en particulier en Sologne et dans les campagnes, sont chauffées au bois par une cheminée, un insert ou un poêle : un conduit mal entretenu ou une sortie de toiture mal traitée peut être à l’origine d’un feu. Dans les maisons solognotes à pans de bois et dans les fermes anciennes, les charpentes, les planchers et les colombages favorisent la propagation, et les granges attenantes stockent souvent bois, fourrage ou matériel. Après le feu, les murs en tuffeau peuvent sembler intacts tout en ayant souffert de la chaleur, car cette pierre tendre y est sensible : un examen attentif est nécessaire avant de décider ce qui peut être conservé.
Si l’offre de votre assureur vous paraît insuffisante, une contre-expertise par un expert d’assuré permet de défendre chaque poste de votre préjudice.
Notre offre après un incendie :
N’oubliez jamais que les experts des assurances protègent les intérêts de leurs clients assureurs, et non vos intérêts.
Expert incendie dans le Loir-et-Cher (41) : expertise après incendie, chiffrage des dommages, état des pertes, fumées et suie, contre-expertise incendie, assistance face à l’assurance. Notre expert indépendant intervient à Blois (41000), Vendôme (41100), Romorantin-Lanthenay (41200) et sur l’ensemble du département du Loir-et-Cher (41). Selon votre situation, consultez aussi : valeur vénale après sinistre, valeur vénale avant sinistre, expertise dégâts des eaux ou expertise en bâtiment.
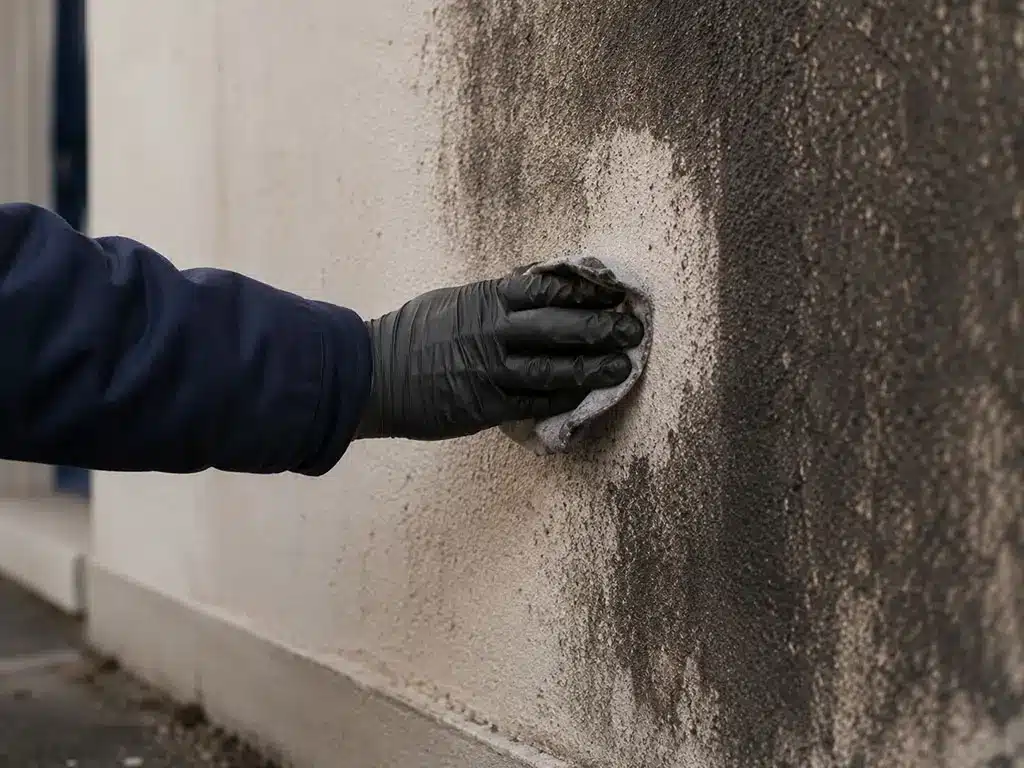
L’expertise incendie suit la méthode GEB en 6 étapes, avec des actes propres à ce sinistre majeur :
Contrat et garanties, rapport des pompiers, procès-verbaux, premières positions de l'assureur et de son expert.
Zones brûlées, structures fragilisées par la chaleur, imprégnation des suies, dégâts de l'eau d'extinction.
Recensement méthodique des biens, valorisation poste par poste, discussion de la vétusté appliquée.
Relogement, perte d'usage, déblaiement, gardiennage : tout ce que le contrat prévoit et que l'offre oublie.
Le rapport consolide les trois volets en un montant argumenté, opposable à l'offre de l'assureur.
Expertise contradictoire, négociation, tierce expertise si le désaccord persiste : jusqu'à l'indemnisation juste.
Décrivez votre situation en quelques lignes : notre expert vous rappelle sous 24 h pour un premier échange gratuit, puis vous recevez un devis personnalisé — sans engagement de votre part.
Avis du réseau Groupe Experts Bâtiment.
Rien ne vous y oblige, et la rapidité doit même inviter à la prudence : les premières offres sont établies avant que l'étendue réelle des dommages — structures fragilisées, suies, frais annexes — ne soit connue. Vous pouvez demander une contre-expertise à tout moment avant d'accepter ; une fois l'offre signée, revenir en arrière devient très difficile.
Souvent, oui : la plupart des contrats multirisques habitation incluent une garantie "honoraires d'expert" qui prend en charge tout ou partie des frais de votre propre expert, généralement en pourcentage de l'indemnité. Vérifiez votre contrat — beaucoup d'assurés ignorent cette garantie et renoncent à se faire assister pour de mauvaises raisons.
Oui. La vétusté n'est pas un barème automatique : elle s'apprécie bien par bien, selon l'âge, l'état et l'entretien réels. Les abattements forfaitaires appliqués en masse sont régulièrement excessifs, et votre contrat peut par ailleurs prévoir une garantie valeur à neuf qui en limite l'effet. C'est l'un des postes où la contre-expertise fait gagner le plus.
Si votre logement est inhabitable, la garantie relogement (ou perte d'usage) de votre contrat couvre un hébergement provisoire, dans les limites prévues. Elle doit souvent être réclamée expressément — et son étendue (durée, plafond, nature de l'hébergement) se négocie. L'expert intègre ce poste au dossier dès le départ.
Après l’intervention des secours, déclarez le sinistre à votre assureur dans le délai prévu par votre contrat. Prenez de nombreuses photos de chaque pièce, conservez les objets endommagés et ne jetez rien sans accord. Réunissez factures, photos anciennes et justificatifs de vos biens. Faites sécuriser les lieux si nécessaire, en gardant les justificatifs de ces dépenses. Faire intervenir un expert d’assuré dès le début permet de préparer l’état des pertes et d’être assisté lors de la première réunion avec l’expert de l’assurance.
Parfois, mais cela ne peut être décidé qu’après un examen sérieux. La chaleur peut fragiliser la pierre tendre et les joints, et la disparition de la charpente ou des planchers modifie la stabilité des murs. Ceux-ci peuvent aussi avoir été imprégnés par l’eau d’extinction. Notre expert examine l’état des maçonneries, peut recommander l’avis d’un bureau d’études structure, et veille à ce que le chiffrage de l’assurance tienne compte d’une reconstruction adaptée au bâti ancien, avec des matériaux et des techniques compatibles.
Parlons-en — l’échange est gratuit et sans engagement.
L’incendie a durablement affecté la valeur de votre bien, voire l’a détruit ? L’expertise vénale chiffre cette valeur pour fonder l’indemnisation.
Anticipez : une évaluation de votre bien réalisée avant tout sinistre devient une référence opposable qui sécurise vos indemnisations futures.